2026년 8월 14일, 버크셔 해서웨이의 2분기 13F가 SEC에 제출됐습니다. 워런 버핏이 CEO 자리를 그렉 애벌에게 넘긴 뒤의 두 번째 분기 보고서인데, 이번에는 그냥 지나치기 어려운 숫자가 하나 끼어 있습니다. 팔기만 하던 버크셔의 손이, 사는 쪽으로 기울었다는 것.
8월 10일에 제출된 10-Q 현금흐름의 상반기 누계에서 1분기를 차감하면, 2분기 단독 흐름을 확인할 수 있습니다. 지분증권 매입 약 234.7억 달러, 매도 약 36.9억 달러. 순매수로만 197억 달러가 넘습니다. 같은 방법으로 계산한 1분기는 매입 약 159.4억 달러에 매도 약 240.9억 달러, 그러니까 순매도 약 81.5억 달러였습니다. 그 흐름이 한 분기 만에 뒤집힌 겁니다. 외신 집계로는 14분기 연속으로 이어져 온 순매도 기조가 끝난 분기이고, 순매수 규모로는 3년여 만에 가장 큽니다. 다만 제가 원문으로 직접 대조한 범위는 올해 1·2분기 흐름까지이고, 14분기 째라는 부분은 외신 계산을 인용한 것입니다. 자사주 매입도 10-Q상 상반기에 약 44.4억 달러를 기록했는데, 외신이 전하는 1분기 취득액이 2.35억 달러에 불과했다고 하니 사실상 대부분이 2분기에 집중된 셈입니다.
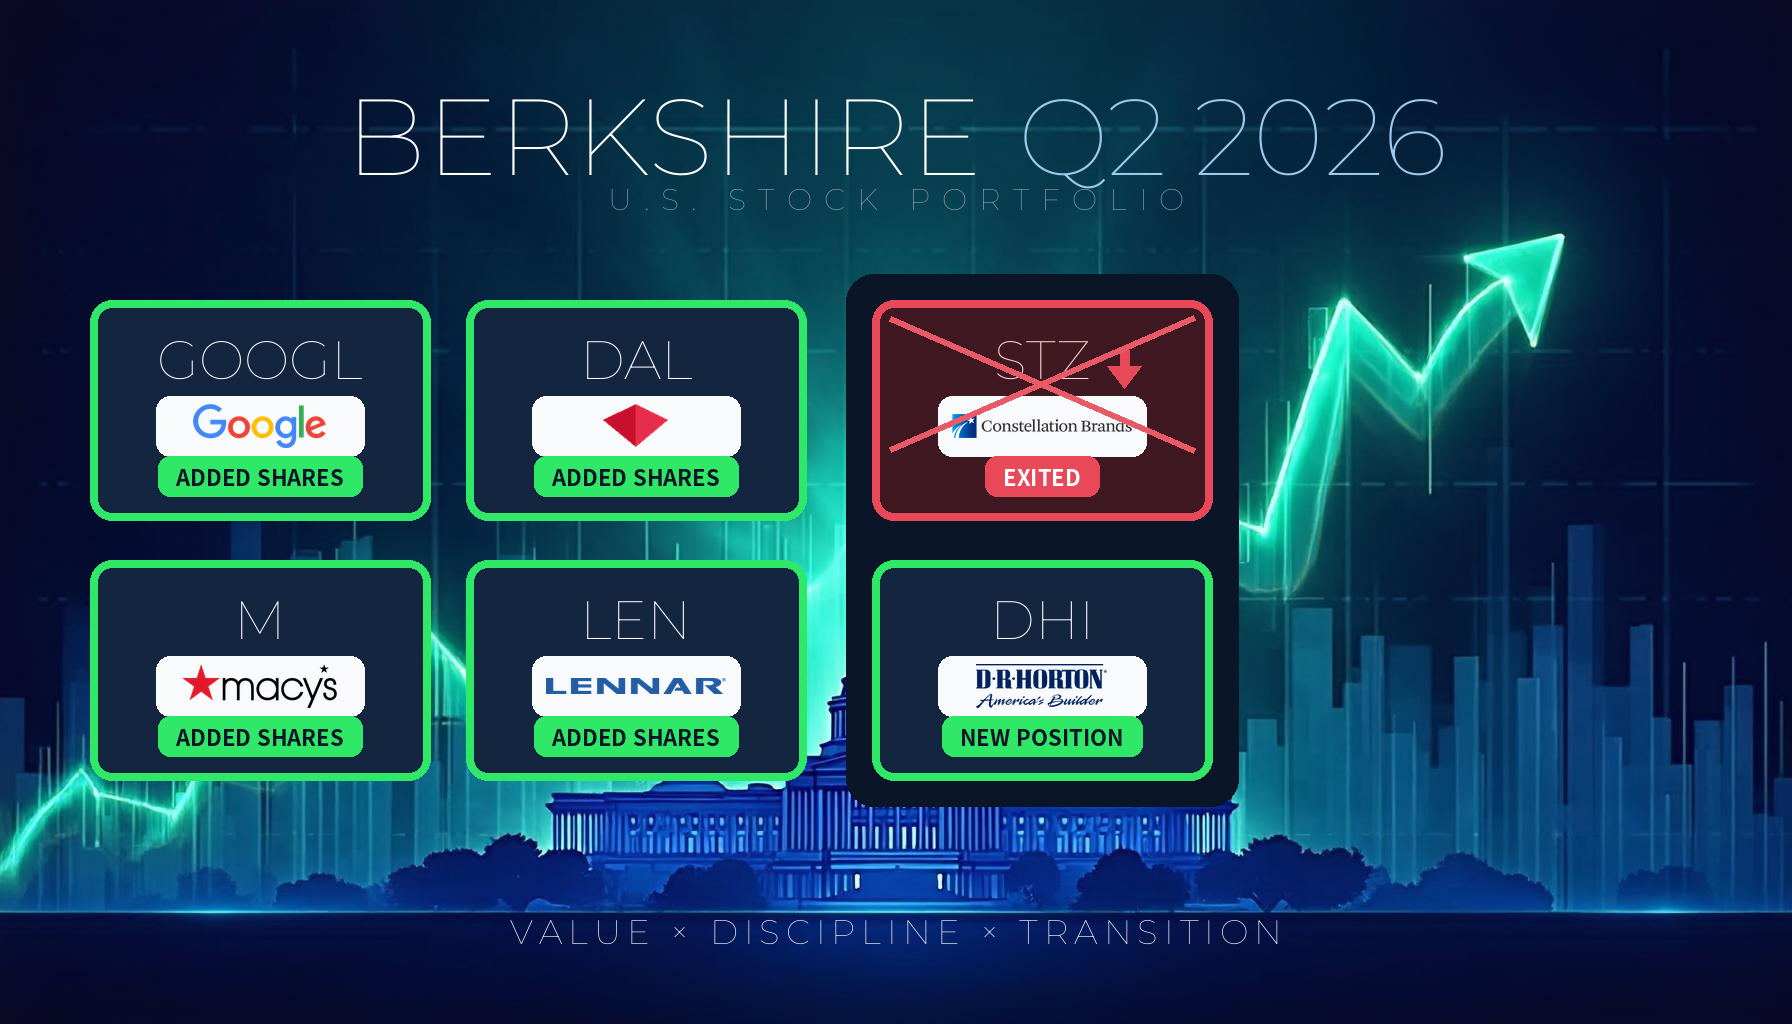
분기별 주요 변동을 표로 정리하면 이렇습니다.
| 구분 | 종목 | 1Q 말 → 2Q 말 주식 수 | 변화율 |
|---|---|---|---|
| 증매 | 알파벳(A·C 합산) | 57,835,013 → 105,979,600 | +83.2% |
| 증매 | 델타항공 | 39,809,456 → 57,320,000 | +44.0% |
| 증매 | 메이시 | 3,038,355 → 7,347,426 | +141.8% |
| 증매 | 레너(A+B 합산) | 10,337,345 → 13,409,858 | +29.7% |
| 감축 | 뱅크오브아메리카 | 513,624,165 → 483,394,015 | -5.9% |
| 감축 | 크로거 | 50,000,000 → 39,000,000 | -22.0% |
| 감축 | 너코 | 3,907,075 → 1,857,752 | -52.5% |
| 감축 | 캐피털원 | 7,150,000 → 3,000,000 | -58.0% |
| 청산 | 컨스텔레이션 브랜즈 | 632,890 → 0 | 전량 청산 |
| 신규 | D.R.홀튼 | — → 3,564 | 신규 |
이번 분기의 변화는 매입의 재개가 아니라, 매도보다 매입이 크게 앞서는 순매수 전환이라는 점입니다.
알파벳, 주식 수를 83% 늘렸습니다
이번 분기의 주인공은 단연 알파벳입니다. 1분기 말 평가액 166.3억 달러(13F 기준 6.3%)였던 알파벳 보유분이 2분기 말에는 377.6억 달러(12.6%)로 늘었습니다. 주식 수로는 57,835,013주에서 105,979,600주, +83.2%입니다. A 클래스가 45.2% 증가한 데 이어, 소량만 남아 있던 C 클래스는 3,585,215주에서 27,188,433주로 크게 불어났습니다. 13F 공시 보유분을 기업별로 합산한 평가액 기준으로 애플(22.0%), 아메리칸익스프레스(17.1%)에 이은 3위 자리입니다.
이 포지션에 대해 버핏은 2026년 7월 15일 CNBC와의 인터뷰에서 자신이 시작했다고 직접 확인한 바 있습니다. "I initiated it." 그러면서 애벌이 하는 일 가운데 자신이 승인하지 않는 것은 없고, 자신이 하는 일 가운데 애벌이 승인하지 않는 것도 없다고 덧붙였죠. 알파벳을 더 일찍 사지 못한 점을 실수로 꼽기까지 했습니다. 흥미로운 건 시간표입니다. 13F가 보여주는 매집은 인터뷰보다 앞선 6월 말까지 이미 끝나 있었으니, 발언은 뒤늦게 공개된 확인에 가깝습니다. 다만 이번 증매를 버핏이 직접 지휘했다는 뜻까지 읽는 건 또 다른 이야기가 되겠죠. (버핏이 알파벳에 주목한 배경은 지난 글 워런 버핏은 왜 구글을 샀을까?에서 따로 정리했습니다.)
은행은 줄고, 하늘은 늘었습니다
매도 쪽에서 눈에 띄는 건 뱅크오브아메리카입니다. 3,023만주를 줄여 483,394,015주로 만들었고, 감축 규모는 약 17억 달러 상당입니다. 2024년 중반 10억 주를 넘던 때와 비교하면 이제 절반 이하이고, 이번 분기에도 감축이 이어진 것입니다.
같은 분기에 델타항공 주식은 39,809,456주에서 57,320,000주로, 44.0%나 늘었습니다. 평가액으로는 약 54억 달러, 13F 공시 보유분의 1.8%입니다. 2020년 팬데믹 초입에 항공주를 전량 매도하며 남긴 말이 "이해할 수 있는 실수"였다는 건 유명한 이야기인데, 그 항공주를 지금은 1분기보다 44% 더 갖고 있습니다. 같은 분기에 은행은 줄고 항공은 늘었지만, 두 거래 사이에 직접적인 자금 이동이 있었다는 증거는 공시 어디에도 없습니다. 그래도 포트폴리오 안에서 비중이 옮겨간 방향 자체는 분명하게 읽힙니다.
한 분기 만에 나타나서, 한 분기 만에 사라진 포지션
이번 13F에서 가장 눈길을 끄는 기록은 컨스텔레이션 브랜즈입니다. 1분기에 632,890주(약 9,490만 달러)를 새로 넣어놓고, 2분기에는 전량 사라졌습니다. 13F상으로는 한 분기짜리 포지션이지만, 실제로 몇 주를 보유했는지는 분기 말 스냅샷만으로 알 길이 없습니다. 무슨 생각으로 그런 건지는 13F가 말해주지 않습니다.
정리는 이 밖에도 이어졌습니다. 크로거 -22.0%, 캐피털원 -58.0%, 너코 -52.5%. 2025년 말을 마지막으로 버크셔를 떠난 전직 포트폴리오 매니저 토드 콤스가 관리하던 북의 정리라는 해석이 외신들에서 나옵니다. 물론 13F는 누가 샀는지를 알려주지 않으니, 이건 어디까지나 해석의 영역입니다. 다만 줄인 자리와 채운 자리가 이번 분기에는 뚜렷하게 갈렸다는 것까진 숫자가 말해줍니다.
신규는 딱 한 줄, 그것도 3,564주
13F 전체에서 신규로 등장한 행은 D.R.홀튼 하나입니다. 주식 수 3,564주, 약 58만 달러. 13F 공시 보유분 약 3천억 달러에서 차지하는 비중은 사실상 무의미한 수준이죠. 굳이 의미를 부여하기보다는 기록으로 남기는 게 적절해 보입니다.
다만 주택·내수 쪽 기울기는 이 신규 한 줄보다 넓게 읽히는 부분입니다. 주택빌더 레너는 A 클래스 +29.8%, B 클래스 +25.4%로 늘었고, 백화점 메이시는 141.8%나 추가 매집했습니다. 대형 테크가 아니라 미국 내수 소비와 주택에도 돈이 흐른 분기였다는 것. 이 흐름이 일회성인지, 확장인지는 다음 분기 13F가 답을 줄지 모르겠습니다.
결론
이번 13F의 본질은 특정 종목이 아니라 전환이라고 생각합니다. 올해 1분기의 순매도가 2분기에는 대규모 순매수로 바뀌었고, 알파벳 포지션을 시작한 사람이 버핏 본인이라고 그가 직접 밝혔습니다. 다만 이것이 버크셔 전체 매매 방향 전환을 버핏이 지휘했다는 확인까지는 아니기에, 개별 거래의 귀속보다 실제 자본 배분의 변화를 중심으로 읽는 편이 타당해 보입니다. 후계자의 독자적 베팅이냐, 승계된 베팅이냐를 가르는 건 아직 이른 시점이고, 앞으로 버크셔 숫자를 읽는 기준은 '누가 결정했나'에서 '무엇을 승인했나'로 옮겨갈지도 모르겠습니다. 어쩌면 그것이 가치투자의 경계선이 지금 움직이고 있다는 신호인지도 모르겠습니다.
물론 13F는 2026년 6월 30일 기준의 스냅샷일 뿐, 지금 이 순간의 포지션과 다를 수 있다는 건 늘 그렇듯 감안해야겠습니다.
참고 자료
- 면책: 이 글은 공시 자료와 분석, 글쓴이의 견해를 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도 추천이 아닙니다.