스페이스X를 놓고 두 투자자가 다른 이야기를 합니다. 론 배런의 펀드는 오랫동안 보유해온 기업의 성장 가능성을 강조합니다. 반면 데이비드 아인혼의 그린라이트는 기업공개 당시의 가격을 보며 시장의 과열을 걱정합니다.
누가 스페이스X의 미래를 더 잘 알고 있는 걸까요? 어쩌면 그보다 먼저 물어야 할 것이 있습니다. 두 사람은 정말 같은 가격의 스페이스X를 보고 있을까요?
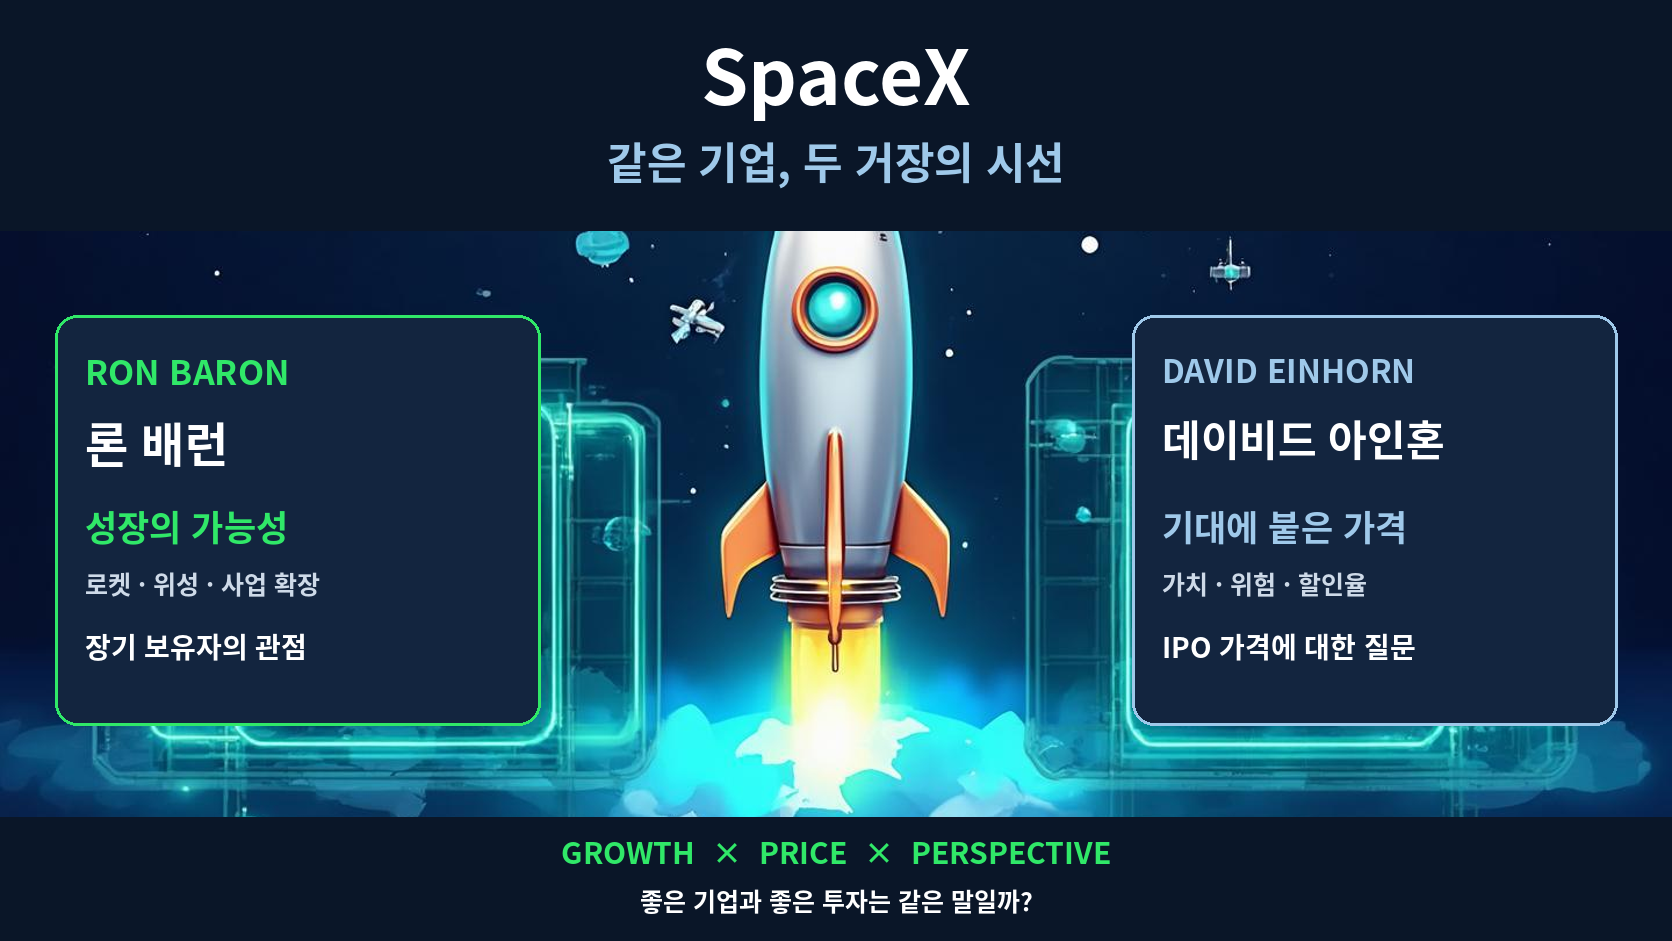
배런은 오래전부터 이 미래에 투자해왔다
Baron Partners Fund의 2026년 2분기 서한에 따르면, 운용사는 2017년 기업가치 약 216억 달러 수준에서 스페이스X 주식을 모으기 시작했고 이후 투자 라운드에서도 추가했습니다. 2026년 6월 30일 기준 스페이스X 비중은 총투자자산의 32.9%였습니다. 순자산 대비 비중이 아니라는 점은 구분해둘 필요가 있습니다. [1]
배런이 강조하는 것은 재사용 로켓으로 낮아지는 우주 접근 비용과 스타링크의 확장입니다. 저렴하게 우주에 접근하는 능력이 통신을 비롯한 다른 사업의 기회를 열어줄 수 있다는 시각입니다. 운용사는 회사의 장기적인 매출과 이익 성장을 낙관하고 있습니다. [1]
이렇게 보면 스페이스X는 단순히 로켓을 만드는 기업이 아닙니다. 로켓이 다른 사업을 가능하게 만드는 기반이라는 관점이죠. 다만 새로운 사업의 가능성이 곧바로 주주의 이익으로 연결되는 것은 아닙니다. 필요한 투자와 경쟁, 실제 현금 창출력을 함께 봐야 합니다.
오래 보유한 투자자에게는 지금까지의 사업 진전이 초기 판단을 확인해주는 사건일 수 있습니다. 그렇다고 오늘 처음 매수하는 사람까지 같은 조건으로 그 성과를 누릴 수 있는 것은 아닙니다. 초기 투자 가격과 현재 가격 사이에는 이미 시장이 반영한 기대가 놓여 있습니다.
아인혼은 미래보다 그 미래의 가격을 묻는다
그린라이트의 2026년 8월 6일자 2분기 서한은 스페이스X의 6월 IPO 당시 평가가치를 1조 7,500억 달러로 언급합니다. 아인혼은 비상장 시절 투자해 큰 이익을 얻은 사람들을 먼저 축하하면서도, 새로 형성된 가격에는 강한 의문을 제기합니다. [2]
그의 논지는 우주 사업의 미래를 부정하는 쪽과는 조금 다릅니다. 가능한 미래들을 위험에 맞는 할인율로 현재 가치로 환산했을 때, 그 합이 당시 시가총액에 근접할 수 있느냐는 질문입니다. 그는 해당 IPO가 훗날 투기적 고점의 징후로 돌아보게 될 사건일 수 있다고 경고합니다. 동시에 가격이 비싸다고 주가가 더 오르지 않는 것은 아니라고 인정합니다. [2]
이 대목이 꽤 중요합니다. 좋은 기업을 발견하는 일과 좋은 가격에 투자하는 일은 서로 닮았지만 같은 작업은 아닙니다. 회사의 성공 가능성이 높아질수록 주가도 먼저 움직일 수 있고, 그 과정에서 투자자가 받을 몫은 오히려 줄어들 수 있습니다.
물론 아인혼의 경고를 단기 주가 예측으로 받아들일 필요는 없습니다. 가격을 걱정하는 투자자가 항상 시장의 방향을 먼저 맞히는 것도 아닙니다. 이 글에서 인용한 경고만으로 그가 스페이스X를 실제로 공매도했다고 단정할 수도 없습니다.
기업의 미래에 대한 차이일까, 투자자의 출발점에 대한 차이일까
두 서한을 나란히 놓으면 비교의 초점이 조금 달라집니다.
| 비교 | 배런의 서한 | 그린라이트의 서한 |
|---|---|---|
| 중심 질문 | 어떤 사업으로 성장할 수 있을까? | 그 가능성에 얼마를 지불하고 있는가? |
| 관찰 위치 | 2017년부터 투자해온 장기 보유자 | IPO 평가가치를 비판적으로 검토하는 투자자 |
| 강조점 | 사업 확장과 장기 성장 | 위험을 반영한 현재 가치와 시장의 기대 |
이 표는 두 사람의 모든 투자 철학을 규정하는 것이 아니라, 이번 서한에서 강조한 차이를 정리한 것입니다. 배런이 가격을 보지 않는다거나 아인혼이 성장에 관심이 없다는 뜻은 아닙니다.
오히려 오래 보유한 사람과 새로 투자하려는 사람이 같은 기업을 보고도 다른 결정을 내릴 수 있다는 점이 흥미롭습니다. 이미 가진 자산을 계속 보유할지 결정하는 문제와, 지금 가진 현금으로 그 자산을 처음 살지 결정하는 문제는 다릅니다. 거장의 보유 사실만으로 신규 매수의 근거를 삼기 어려운 이유입니다.
우리가 확인해야 할 것은 거장의 이름보다 가정이다
이 논쟁을 따라가려면 어느 쪽이 더 유명한지보다, 현재 가격이 무엇을 요구하는지 따져보는 편이 낫겠습니다.
스타링크의 성장이 실제 현금흐름으로 얼마나 연결되는지, 새로운 사업에 얼마의 자본이 필요한지, 기대가 현실이 되기까지 얼마나 기다려야 하는지가 핵심입니다. 현재 가치를 평가할 때는 성공한 미래만이 아니라 지연되거나 실패하는 경우도 함께 놓아야 합니다.
확률을 다르게 보거나 할인율을 다르게 적용하면 같은 회사의 적정 가격도 달라집니다. 결국 이 논쟁은 ‘미래를 믿느냐’만의 문제가 아니라, 얼마나 먼 미래를 어떤 확률과 가격으로 사고 있느냐의 문제에 가깝습니다.
결론
배런은 오래전부터 투자한 기업의 가능성을 보고 있고, 아인혼은 그 가능성에 시장이 붙인 가격을 묻고 있습니다. 두 사람의 견해가 다르다는 사실보다, 두 질문을 동시에 던질 수 있느냐가 투자자에게 더 중요할지도 모르겠습니다.
성장 가능성을 외면하면 좋은 기업을 놓칠 수 있습니다. 반대로 성장 가능성만 바라보면 좋은 기업을 너무 비싸게 살 수 있습니다. 훌륭한 미래가 기다리는 기업이라도, 그 미래를 먼저 가격에 모두 지불한다면 투자자가 받을 몫은 작아질 수 있습니다. 스페이스X를 둘러싼 두 거장의 시선은 그 간극을 보여주는 사례가 아닐까 싶습니다.
참고 자료
[1] Baron Partners Fund — Q2 2026 Quarterly Letter. 보유 비중 기준일: 2026년 6월 30일. 운용사의 판단을 설명하는 자료이며 독립적인 사업 전망 검증은 아닙니다.
[2] Greenlight Capital — Q2 2026 Letter, 2026년 8월 6일, 2쪽. 그린라이트 작성 서한의 공개 사본. 평가가치와 시장 평가는 해당 서한 시점 기준이며 현재 가격을 의미하지 않습니다.
면책: 이 글은 공시 자료와 분석, 글쓴이의 견해를 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도 추천이 아닙니다.