인텔이 실적 발표에서 "CPU 수요가 강력하다"고 말했습니다. 그런데 같은 보고서에서 4분기 매출 가이던스는 이번 분기보다 낮고, 순이익의 상당 부분은 영업 실적이 아니라 회계상 평가 이익에서 나왔습니다. 돈을 벌고 있는 회사와 주주 가치가 쌓이는 회사 사이에 무엇이 걸려 있는지, 2026년 3분기 실적 자료부터 차분히 풀어보겠습니다.
수요는 진짜로 강합니다
인텔은 10월 29일 2026년 3분기 실적을 발표했고, 매출은 165억 달러로 전년 같은 분기보다 21% 늘었습니다. 137억 달러였던 전년 동기 매출과 비교하면 분기 매출 기준으로는 상당한 반등입니다. 성장을 이끈 것은 데이터센터·AI 부문(DCAI)으로, 73억 달러로 전년보다 78% 커졌습니다. 같은 보고서에서 CEO 리푸부 탄(Lip-Bu Tan)은 "CPU 수요가 강력하게 유지되고 있다"면서 당면 과제를 수요가 아니라 공급으로 지목했고, 재무책임자 데이비드 진스너(David Zinsner)는 이번 실적이 15년 만에 가장 강한 데이터센터 매출 성장이라고 덧붙였습니다.
지난달 이 블로그에서 다룬 AMD 이야기를 기억하신다면 그림이 맞춰집니다. AI 붐의 수혜는 GPU로만 가는 게 아니라는 판단이 주식 시장에서도, 실제 데이터센터 건설 현장에서도 함께 힘을 얻고 있는 모습입니다. AI 서비스가 커질수록 모델을 돌리는 가속기와 함께, 그 트래픽을 받아 나르는 범용 서버 CPU도 같이 필요해집니다. 인텔 공시의 숫자가 바로 그 흐름을 보여줍니다.
다만 케이크가 커진다고 그 증분이 인텔에 오는 것은 아닙니다. 시장은 여전히 서버 CPU 경쟁을 "인텔에서 몫을 가져오는 이야기"로 주로 다루고 있고, 같은 분석 글은 AMD 경영진이 서버 CPU 시장이 5년 안에 8배 이상 커질 수 있다는 그림을 제시하고 있다고 정리했습니다. 산업 전체의 수요가 커져도 경쟁자가 그 증가분을 가져간다면, 인텔이 느끼는 강한 수요가 곧바로 인텔 주주의 주당 가치로 이어지지는 않습니다. 수요의 강도와 회사의 경쟁 위치는 별개의 문제라는 뜻입니다.
다만 같은 발표에서 재무책임자는 PC 수요 둔화가 "내년 상반기까지는 계속될 것"이라고 밝혔습니다. 실제로 PC 중심의 CCPG 부문 매출은 81억 달러로 전년보다 5% 줄었습니다. 서버가 뜨거울수록 노트북은 차가워지는, 한 회사 안에서 엇갈린 두 장부를 인텔이 그대로 갖고 있는 셈입니다.
그런데 순이익의 내용물을 열어보면
3분기 회계기준(GAAP) 순이익은 33억 달러, 주당순이익(EPS)은 0.60달러였습니다. 그런데 회사가 발표한 비영업 기준(non-GAAP) EPS는 0.52달러로 오히려 더 낮습니다. 겉보기에 "회계 이익이 더 크다"면 좋은 일처럼 읽히지만, 공시 조정표를 열어보면 이야기가 달라집니다. GAAP 순이익 33억 달러 안에는 미국 정부와의 Secure Enclave 계약과 관련해 에스크로에 넣어둔 주식 500만 주의 시세차익 약 10억 달러(주당 0.17달러)와, 보유 지분투자 평가이익 3.3억 달러(주당 0.06달러)가 포함되어 있고, 회사는 이 둘을 비영업 기준에서 빼냅니다. 다시 말해 영업 그 자체에서 나온 이익은 생각보다 얇고, 머리글 숫자의 상당 부분은 영업과 거리가 있는 평가손익이라는 뜻입니다.
그 에스크로 주식이 무엇인지도 10-K 용어 정의와 10-Q에 나옵니다. 인텔이 CHIPS 법에 따라 미 상무부에 넘기기로 한 주식으로, 조건을 충족하면 일부가 정부로 이전되고 그렇지 못한 절반은 무상 반납, 나머지 절반은 소각됩니다. 이 파생상품 부채의 장부가치는 2025년 말 27억 달러에서 2026년 3분기 말 기준 137억 달러로 커졌습니다. 보조금을 받는 대가로 주식을 내놓는 구조가, 주주 입장에서는 계속 신주 발행에 가까운 희석 요인으로 남아 있는 셈입니다.
희석은 이미 숫자로 잡힙니다. 3분기 희석 주식수는 53억 700만 주로, 전년 같은 분기 45억 3,100만 주보다 17% 늘었습니다. 같은 이익이라도 분모가 커지면 주당 가치는 그만큼 옅어집니다. 게다가 인텔은 성장 재원을 마련하기 위해 230억 달러 규모의 공모를 완료했다고 이번 실적 발표에서 밝혔습니다. 반등하는 매출 뒤에 주식 수가 커지는 회사가 있다면, 나라는 투자자는 매출보다 주당으로 보는 게 맞습니다.
파운드리 부문은 왜 이익이 아니라 적자를 기록할까
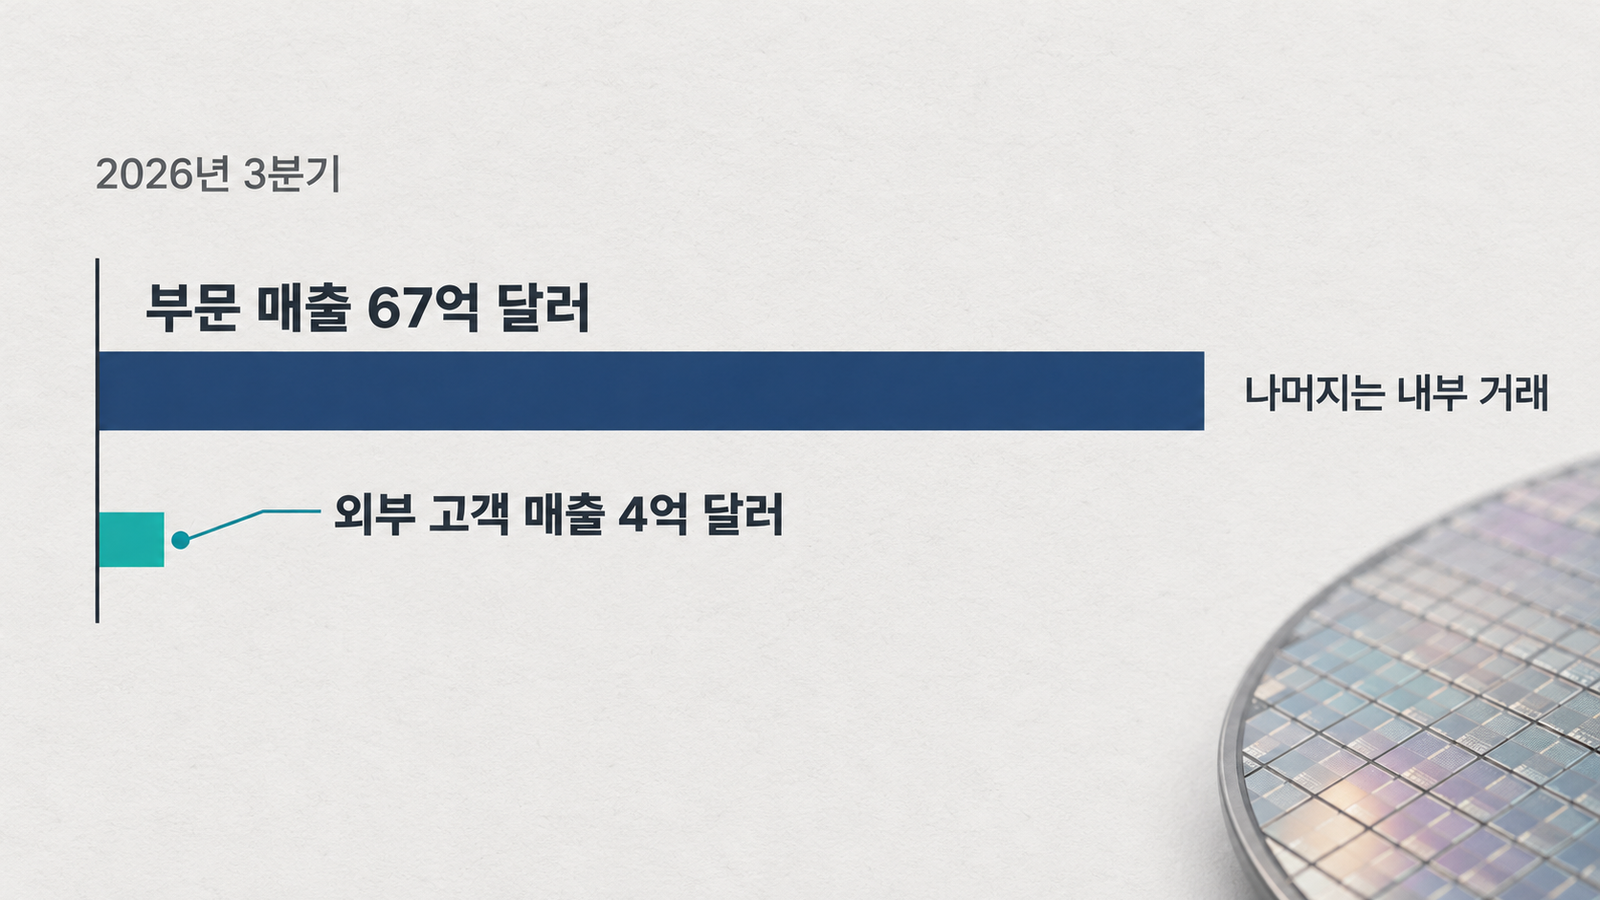
10-Q에 나온 부문 손익은 뼈아픕니다. 파운드리 부문은 3분기 매출 67억 달러를 올렸지만 영업손실은 18.5억 달러였고, 올해 9개월 누적 영업손실은 64억 달러에 이릅니다. 같은 표에서 DCAI는 73억 달러 매출에 30억 달러의 영업이익, CCPG는 81억 달러 매출에 23억 달러의 영업이익을 냈습니다. 제품 부문이 벌어 파운드리가 잃는 구도가 분기마다 반복되고 있습니다.
여기서 흔히 생기는 오해가 있습니다. 파운드리 부문의 67억 달러 매출은 대부분 인텔 내부의 제품 부문에 납품한 내부 거래 금액입니다. 10-Q에 따르면 외부 고객에게 실제로 받은 파운드리 매출은 3분기 기준 4억 1,100만 달러로, 부문 매출의 약 6%에 불과합니다. 전년 같은 분기 3,200만 달러였던 외부 매출이 1년 사이 13배 가까이 커진 것은 분명한 진전이지만, "파운드리 매출 67억 달러"를 외부 고객 매출로 읽으면 규모를 몇 배나 과대평가하게 됩니다. 연결 재무제표에서는 내부 거래 63억 달러 가까이가 차감 항목으로 제거되고, 회사 전체 매출은 165억 달러로 정리됩니다.
파운드리가 개선 중이라는 신호 자체는 있습니다. 이번 분기 회사는 Intel 14A 공정 설계 키트를 새로 내놓았고, ASML과 고감도 EUV 장비 생태계 협력, 렌즈테크와의 패키징 협력 등을 발표했습니다. 다만 공정 키트와 고객 계약이 손익분기점에 오르기까지는 시간이 걸리고, 그 사이 9개월에 64억 달러씩 적자가 쌓이는 것은 결국 주주가 감당할 비용입니다.
완성도와 수익성은 따로 움직입니다
회사가 만든 현금을 보면 개선이 실제라는 것이 확인됩니다. 3분기 영업활동 현금흐름은 51억 달러로, 전년 같은 분기 25억 달러의 두 배를 넘겼습니다. 회사가 정의한 조정 잉여현금흐름도 8억 9,600만 달러에서 16억 달러대로 커졌습니다. 문제는 벌어들이는 속도보다 쓰는 속도입니다. 같은 분기 설비투자로 42억 달러가 나갔고, 투자활동 현금흐름은 196억 달러 유출, 재무활동은 공모 자금 등 233억 달러 유입으로, 산업을 세우는 데는 아직 외부 자본이 필요한 단계입니다.
가이던스도 관건입니다. 인텔은 4분기 매출을 150억~160억 달러로 예상했는데, 이번 분기 165억 달러보다 낮은 구간이 중심에 있습니다. 회계기준 매출총이익률은 이번 분기 43.0%에서 4분기 37.1%로 낮아지고, 회계기준 EPS 예상치는 0.10달러로 크게 줄어듭니다. 회사가 스스로 그리는 다음 장면은 "더 벌어서 더 투자한다"가 아니라 "조금 덜 벌면서 계속 투자한다"에 가깝습니다. PC 둔화가 예단된 가운데 서버 수요가 이 격차를 얼마나 메워주는지가 매 분기 확인 과제로 남습니다.
결론
CPU 수요가 강하다는 말은 공시 숫자로 사실입니다. 21% 매출 성장, 78% 늘어난 데이터센터 매출, 두 배가 된 영업현금흐름까지는 반등이 맞습니다. 그런데 인텔의 문제가 끝나지 않는 이유는 그 다음 층에 있습니다. 파운드리는 여전히 분기에 18억 달러 넘게 잃고 있고, 그 매출의 대부분은 내부 거래라 외부 시장이 인정한 규모가 아닙니다. 순이익의 꽃 컸던 부분은 영업이 아니라 평가이익이었고, 주식 수는 1년 사이 17% 늘었으며, 본업 밖에서 조달한 230억 달러 공모까지 주당 가치의 분모를 계속 키우고 있습니다. 매출 반등은 완성됐지만, 그 반등을 주당 이익으로 바꾸는 공장과 자본 구조가 아직 정리되지 않은 상태입니다. 강한 수요를 오래 쥐고 있으면 시간은 인텔 편이 될 수 있습니다. 다만 그 시간을 사는 비용을 지금 주주가 나눠 내고 있다는 점까지 함께 보아야, 이 회사의 투자 문제가 정확해진다고 생각합니다.
면책: 이 글은 공시 자료와 분석, 글쓴이의 견해를 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도 추천이 아닙니다.