빌 애크먼의 피에싱 스퀘어는 지난 4월 관세 충격으로 주가가 흔들렸을 때 아마존을 사들였고, 1년 반이 지난 지금도 가장 큰 자리 중 하나를 유지하고 있습니다. 그런데 그 사이 아마존의 재무제표에는 낯선 광경이 펼쳐져 있습니다. 영업현금흐름은 사상 최대로 불어났지만, 설비투자가 그것마저 초과하면서 최근 12개월 여유현금은 마이너스 424억 달러가 되었습니다. 같은 회사 안에서 돈을 벌어들이는 엔진과 돈을 태우는 엔진이 따로 돌아가는 셈인데, 애크먼이 노린 것은 바로 이 두 엔진이 결국 하나의 현금으로 만난다는 계산입니다. AWS의 폭발적인 성장이 결국 막대한 투자비를 정당화하는지, 3분기 실적과 재무제표를 하나씩 펼쳐 보겠습니다.
4월의 공황에서 사라진 저울
피에싱 스퀘어는 2025년 4월 21일부터 현재의 아마존 포지션을 샀다고 자료에 밝혔고, 이때의 선진 12개월 주가수익비율(시점 이후 1년치 예상이익에 주가를 나눈 값)이 25.4배였다고 적습니다. 2025년 2월 트럼프의 '해방일' 관세 발표 직후 시장 전체가 흔들렸고, 관세에 가장 취약해 보이는 물류 대행 소매업체와 AI 투자 부담이 걱정되는 클라우드 사업을 한 몸에 담은 아마존은 특히 큰 타격을 입었죠. 발표 당시 평균 매입 단가는 178달러로 기록되어 있습니다.
2025년 한 해 동안 아마존은 피에싱 스퀘어 수익률에 2.4%포인트 기여했고, 2025년 말 기준 자본의 13%가 이 종목에 배정되어 있었습니다. 흥미로운 것은 지금입니다. 2026년 8월 말 기준 공식 팩트시트의 보유 목록에 아마존이 그대로 등재되어 있고, 2026년 상반기 실적 보고서에서는 아마존이 상반기 수익률 기여 1위 종목(+1.7%포인트)으로 꼽혔습니다. 참고로 SEC 13F 공시상 피에싱 스퀘어 홀딩스는 2026년 3월 말 기준 1,145만주(약 23억8,500만 달러, 신고 자산의 17.4%)를 보유하고 있었는데, 8월 들어 보고 의무가 모회사로 이관되어 그 이후 분기 스냅샷은 아직 공개되지 않았습니다. 13F는 분기 말 순간을 찍는 사진일 뿐이라는 점도 감안해야 하고요.
AWS는 지금 어떻게 돈을 벌고 있나
애크먼 팀이 아마존에서 주목한 첫 축은 AWS입니다. 2026년 2월 프레젠테이션에서 피에싱 스퀘어는 "2025년 연율화 매출 1,400억 달러 규모에서도 20% 성장을 유지했으나 수요가 공급을 초과했다"고 진단하고, 2027년까지 데이터센터 용량을 두 배로 늘리는 계획이 AI 추론 수요에 빠르게 흡수될 것이라고 예측했습니다.
3분기 실적은 이 예측이 아직 진행형임을 보여줍니다. 2026년 3분기 AWS 매출은 460억 달러로 전년 동기보다 39% 늘었고, 이는 지난 5년간 가장 빠른 속도입니다. 부문 영업이익은 178억 달러로 55% 늘어 부문 마진이 38.7%에 달했고, 앤디 재시 CEO는 실적발표에서 2027년과 2028년에도 40%를 넘는 성장을 예상한다고 밝혔습니다. 이런 속도로 붙으면 AWS 매출은 최근 12개월 기준 이미 전체 매출의 20.2%인데, 최근 12개월 영업이익의 58.5%를 AWS가 벌어들이고 있는 셈입니다.
소매는 마진을 넓히는 중
두 번째 축은 소매입니다. 3분기 북미 부문 영업이익은 87억 달러로 전년의 48억 달러보다 82% 늘었고, 최근 12개월 북미 마진은 8.2%까지 올라섰습니다. 광고 매출은 프라임데이 일정이 이동한 왜곡을 감안해도 4분기에 10%대 중반 성장을 회복할 것으로 회사가 예고했습니다.
피에싱 스퀘어는 2월 자료에서 광고 등 고마진 매출 비중 증가, 물류 네트워크 밀도, 자동화 덕분에 소매 수익성이 구조적으로 거의 두 배가 될 잠재력이 있다고 적었습니다. 이 부분은 아직 회사가 공식 목표로 내건 수치가 아니라 운용팀의 추정이라는 점을 구분해 둘 필요가 있습니다. 실제로 2026년 상반기 보고서에서도 소매 부문 판매량이 2021년 이후 가장 빠른 15% 증가를 기록했다는 사실과 함께 이 성장을 지속 가능한 마진 확대로 읽고 있다는 운용팀 견해가 반복됩니다.
그런데 현금은 왜 마이너스인가
여기까지 들으면 호재만 있는데, 3분기 보도자료의 현금흐름표를 펼치면 이야기가 뒤집힙니다. 최근 12개월 영업현금흐름은 1,683억 달러로 전년보다 29% 늘었지만, 같은 기간 유동설비 매입이 2,107억 달러에 이르러 여유현금은 마이너스 424억 달러가 되었습니다. 회사가 정의한 자유현금흐름(영업현금흐름에서 유동설비 매입 순액을 뺀 값)은 1년 전 148억 달러 흑자였으나 일 년 새 571억 달러가 줄어든 것입니다. 아마존은 이 감소의 원인을 "주로 인공지능 투자"로 명시했습니다.
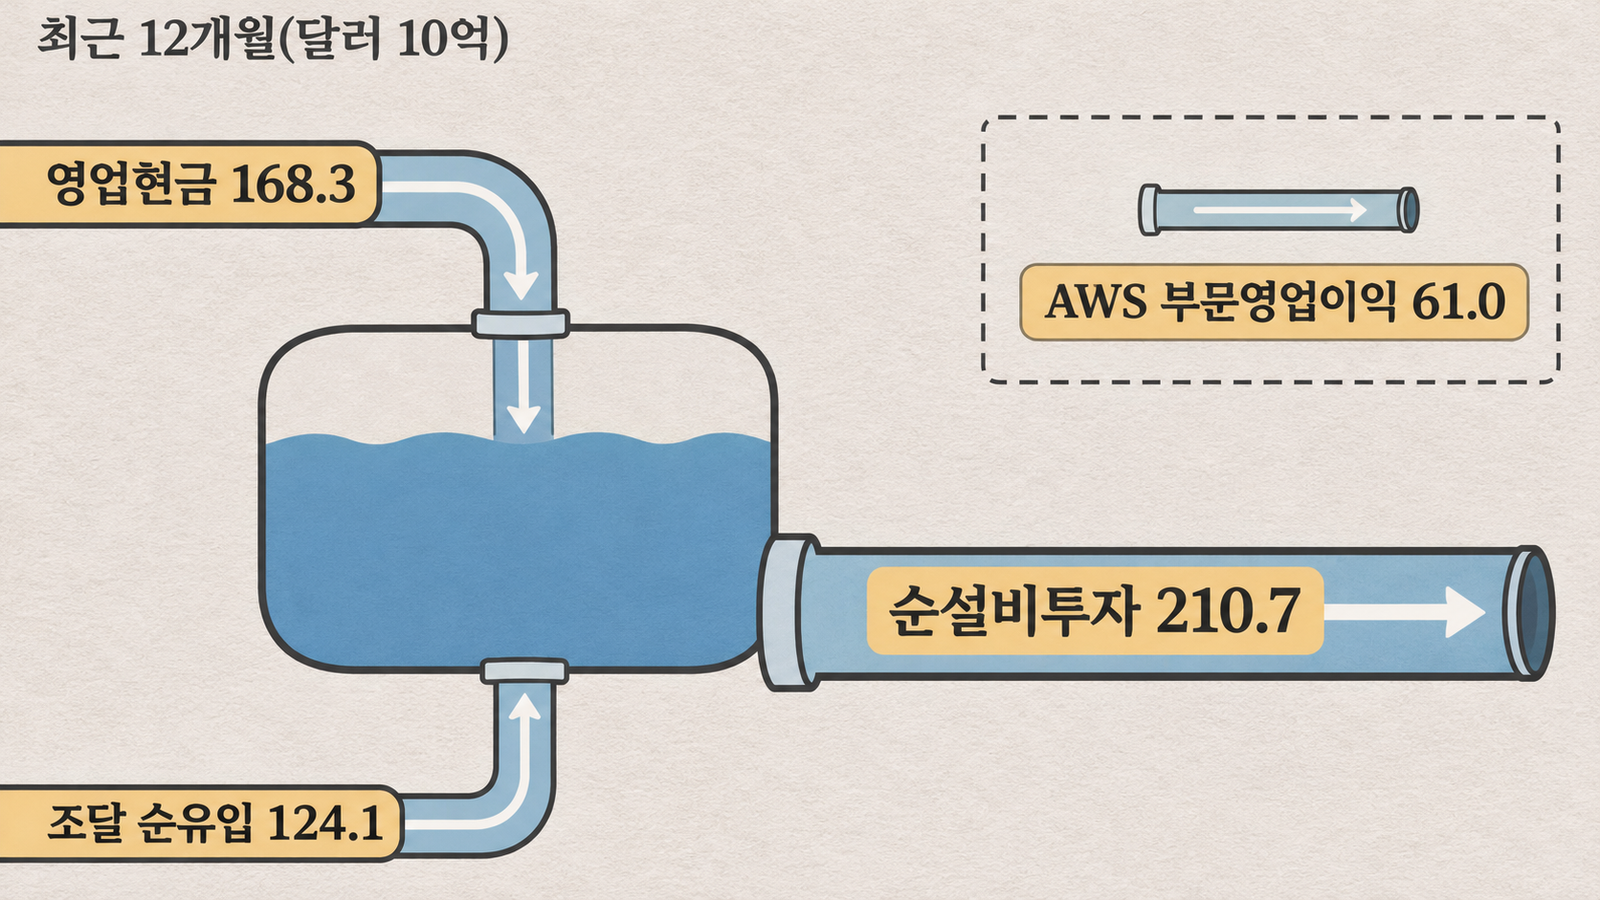
부족분은 어떻게 메워졌을까요. 같은 기간 재무활동 현금 흐름은 1,241억 달러의 순유입을 기록했고, 대차대조표상 장기부채는 1년 만에 656억 달러에서 1,731억 달러로 늘었습니다. 회사는 2026년 현금 기준 설비투자를 약 2,200억 달러로 예상하고 있는데, 이는 2025년 전체(약 1,283억 달러)의 1.7배 규모입니다. 부문 영업이익과 연결 현금흐름은 별개의 회계 범주라서 AWS가 아무리 벌어도 그 돈이 곧장 데이터센터 공사비를 충당하지는 않습니다. AWS 이익이 커져도 회사 전체가 투자비를 감당하는 동안에는 주주에게 돌아가는 현금이 줄어드는, 지금 이 시점이 바로 그런 국면입니다.
애크먼의 계산은 성립하는가
피에싱 스퀘어는 상반기 보고서에서 "AWS 데이터센터 구축 뒤에 있는 막대한 투자비 우려가 주가를 누르고 있지만, 이런 우려는 아마존 사업의 복원력과 성장 여력을 과소평가한다"고 적었습니다. 이 관점을 3분기 숫자에 대입해 보면 주장할 거리가 있습니다. AWS는 이미 연결 영업이익의 대부분을 벌어들이고 성장 속도가 오히려 가속 중이고, 소매 마진 확대가 별개의 엔진으로 돌아가는 중입니다. 2026년 6월 말 기준 운용팀 추정 아마존의 3~5년 EPS 복합성장률은 24%에 이릅니다.
반면 이 계산이 깨질 수 있는 지점도 분명합니다. 2,200억 달러 투자가 실제 수요를 충족하는 데 쓰이지 못하고 빈 데이터센터로 남으면 감가상각만 남습니다. AWS의 40% 성장 전망은 재시 CEO의 발언이지 확정 실적이 아닙니다. 그리고 피에싱 스퀘어 자신도 상반기에 NAV 기준 12.6%의 마이너스 수익을 기록하며 아마존 종목 자체는 +3.1%포인트 기여로 버텨준 상황이라, 투자비 우려가 주가를 얼마나 누르고 있는지는 운용팀 스스로 체감하고 있을 겁니다.
결론
막대한 투자비는 아직 정당화된 것이 아니라 정당화가 진행 중인 상태입니다. 다만 그 진행 속도가 생각보다 빠르다는 게 3분기 숫자의 요지입니다. AWS 성장은 39%로 가속했고, AWS가 아닌 부문의 마진도 구조적으로 넓어지는 중이라, 회사 전체 영업이익은 최근 12개월 기준 37% 늘었습니다. 애크먼이 2025년 4월 25배의 선진 주가수익비율에 샀다는 점을 떠올리면, 그는 성장이 아니라 회의가 극에 달한 순간의 저평가를 샀고, 지금의 마이너스 여유현금은 그 계획 안에 처음부터 있었던 구간으로 보입니다. 2,200억 달러의 투자비가 데이터센터가 아닌 미래 영업이익으로 전환되기 시작하는 시점 — 대차대조표상 부채가 아니라 현금흐름표에서 그 전환이 보이기 시작하는 시점 — 이 이 투자의 승부처일 것입니다.
면책: 이 글은 공시 자료와 분석, 글쓴이의 견해를 정리한 정보 제공용 콘텐츠이며, 특정 종목의 매수·매도 추천이 아닙니다.
참고자료
- Pershing Square — Annual Investor Presentation (2026. 2. 11.): https://assets.pershingsquareholdings.com/wp-content/uploads/2026/02/11144917/2026-Annual-Investor-Presentation.pdf
- Pershing Square Holdings — Interim Report June 30, 2026 (2026. 8. 공시): https://assets.pershingsquareholdings.com/wp-content/uploads/2026/08/13002306/Pershing-Square-Holdings-Ltd.-June-2026-Interim.pdf
- Pershing Square Holdings — Fact Sheet August 31, 2026: https://assets.pershingsquareholdings.com/wp-content/uploads/2026/09/15151132/PSH-Fact-Sheet-August-2026-Website.pdf
- Amazon.com — Amazon.com Announces Third Quarter Results (2026. 10. 29.): https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/
- SEC EDGAR — Pershing Square Holdings Ltd 13F-HR Q1 2026 (2026. 5. 15. 제출): https://www.sec.gov/Archives/edgar/data/1336528/000117266126002336/infotable.xml